
O Seguro de Vida Empresarial pode cobrir acidentes ocorridos fora do trabalho.
Dependendo da apólice contratada pela empresa, a cobertura pode valer também em viagens, finais de semana, feriados e férias.

o que é
Muitos colaboradores desconhecem que o Seguro de Vida Empresarial pode oferecer cobertura em casos de acidentes ocorridos fora do expediente, durante viagens, finais de semana ou férias. Nossa equipe analisa seu caso e auxilia em todo o processo para buscar a indenização prevista na apólice.
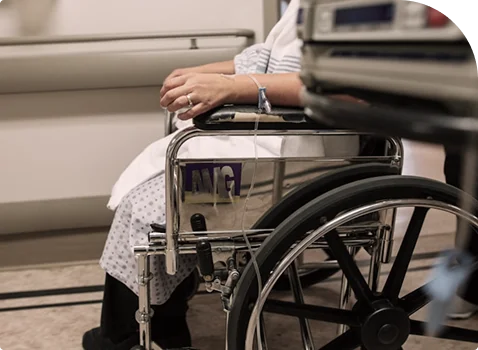
A invalidez permanente por acidente ocorre quando uma pessoa sofre um acidente e, mesmo após o tratamento médico, fica com sequelas definitivas que reduzem ou eliminam sua capacidade física ou funcional. Nesses casos, o seguro pode garantir o pagamento de uma indenização, conforme as coberturas previstas na apólice.
A invalidez permanente pode ser classificada em dois tipos:
Invalidez Permanente Total por Acidente
Acontece quando o acidente provoca a perda completa e irreversível da capacidade funcional do segurado, impossibilitando-o de realizar atividades essenciais ou exercer suas funções de forma definitiva. Nessa situação, geralmente é paga a indenização integral prevista para essa cobertura.
Invalidez Permanente Parcial por Acidente (a mais utilizada)
Ocorre quando o acidente deixa sequelas permanentes, mas sem comprometer totalmente a capacidade funcional da pessoa. Exemplos podem incluir a perda de um dedo, redução dos movimentos de um braço ou limitações permanentes em alguma parte do corpo. Nesses casos, a indenização é calculada de forma proporcional, de acordo com o grau da lesão e os critérios estabelecidos na apólice.
É importante destacar que a caracterização da invalidez e o valor da indenização dependem de avaliação médica e das condições contratadas no seguro.
Não. Quando ocorre um evento coberto pelo seguro e a indenização é devida, quem realiza o pagamento é a seguradora contratada, e não a empresa empregadora.
Uma dúvida muito comum entre os colaboradores é acreditar que, ao acionar o seguro de vida empresarial, estarão gerando um prejuízo financeiro para a empresa onde trabalham. Na prática, isso não acontece. A empresa contrata o seguro e paga o valor do prêmio à seguradora para garantir essa proteção aos seus colaboradores. Assim, quando ocorre um sinistro coberto pela apólice, a responsabilidade pelo pagamento da indenização é da seguradora, conforme as condições do contrato.
O seguro existe justamente para oferecer suporte financeiro em momentos difíceis e deve ser utilizado sempre que houver um evento amparado pelas coberturas contratadas. Por isso, o colaborador não deve deixar de buscar seus direitos por receio de prejudicar a empresa, já que o benefício foi criado exatamente para garantir essa proteção.
Dependendo da apólice contratada pela empresa, a cobertura pode valer também em viagens, finais de semana, feriados e férias.
Quando existe cobertura, quem paga a indenização é a seguradora contratada, e não o empregador.
A invalidez não precisa ser total. Dependendo da lesão e da cobertura contratada, a indenização pode ser paga de forma proporcional.
Dependendo da apólice, também pode haver indenização em casos de invalidez permanente e outras coberturas previstas no contrato.
Entre em contato pelo WhatsApp e conte brevemente o que aconteceu. Nossa equipe fará uma avaliação inicial do seu caso.
Verificamos a documentação e analisamos as coberturas previstas na apólice do Seguro de Vida Empresarial.
Orientamos sobre todos os documentos necessários e realizamos a abertura do processo junto à seguradora.
Acompanhamos todas as etapas do processo, mantendo você informado até a conclusão da análise.
Após a aprovação do pedido, você recebe a indenização prevista nas coberturas do seguro.
fale com a nossa equipe
Descubra se você ou sua família têm direito à indenização do Seguro de Vida Empresarial. Nossa análise inicial é gratuita.
Fale pelo WhatsAppPerguntas Frequentes
O seguro de vida empresarial é um benefício oferecido pela empresa para proporcionar mais segurança financeira aos colaboradores e seus familiares em situações inesperadas. A empresa contrata uma apólice junto a uma seguradora e inclui seus funcionários nas coberturas previstas no contrato.
Muitas pessoas acreditam que esse seguro só pode ser utilizado quando um acidente acontece durante o expediente ou no ambiente de trabalho, mas isso não é verdade. Dependendo das coberturas contratadas, o seguro pode ser acionado mesmo que o acidente ocorra fora do horário de trabalho, durante viagens, finais de semana, feriados ou até mesmo durante as férias do colaborador.
Além da cobertura por morte, o seguro de vida empresarial também pode oferecer proteção em casos de invalidez permanente por acidente ou doença, auxílio-funeral e outras garantias, conforme as condições da apólice contratada pela empresa.
A invalidez permanente por acidente ocorre quando uma pessoa sofre um acidente e, mesmo após o tratamento médico, fica com sequelas definitivas que reduzem ou eliminam sua capacidade física ou funcional. Nesses casos, o seguro pode garantir o pagamento de uma indenização, conforme as coberturas previstas na apólice.
A invalidez permanente pode ser classificada em dois tipos:
Invalidez Permanente Total por Acidente
Acontece quando o acidente provoca a perda completa e irreversível da capacidade funcional do segurado, impossibilitando-o de realizar atividades essenciais ou exercer suas funções de forma definitiva. Nessa situação, geralmente é paga a indenização integral prevista para essa cobertura.
Invalidez Permanente Parcial por Acidente (a mais utilizada)
Ocorre quando o acidente deixa sequelas permanentes, mas sem comprometer totalmente a capacidade funcional da pessoa. Exemplos podem incluir a perda de um dedo, redução dos movimentos de um braço ou limitações permanentes em alguma parte do corpo. Nesses casos, a indenização é calculada de forma proporcional, de acordo com o grau da lesão e os critérios estabelecidos na apólice.
É importante destacar que a caracterização da invalidez e o valor da indenização dependem de avaliação médica e das condições contratadas no seguro.
Não. Quando ocorre um evento coberto pelo seguro e a indenização é devida, quem realiza o pagamento é a seguradora contratada, e não a empresa empregadora.
Uma dúvida muito comum entre os colaboradores é acreditar que, ao acionar o seguro de vida empresarial, estarão gerando um prejuízo financeiro para a empresa onde trabalham. Na prática, isso não acontece. A empresa contrata o seguro e paga o valor do prêmio à seguradora para garantir essa proteção aos seus colaboradores. Assim, quando ocorre um sinistro coberto pela apólice, a responsabilidade pelo pagamento da indenização é da seguradora, conforme as condições do contrato.
O seguro existe justamente para oferecer suporte financeiro em momentos difíceis e deve ser utilizado sempre que houver um evento amparado pelas coberturas contratadas. Por isso, o colaborador não deve deixar de buscar seus direitos por receio de prejudicar a empresa, já que o benefício foi criado exatamente para garantir essa proteção.

